Was möchte ich mir monatlich ermöglichen?
Welche laufenden Ausgaben gehören zu meinem Alltag? Welche größeren Vorhaben möchte ich gesondert einplanen? Und wo möchte ich flexibel bleiben?
Rente verstehen · Ruhestand vorbereiten
Sie möchten wissen, wie Sie mit Ihrer gesetzlichen Rente im Alltag auskommen, Ihren Rentenbeginn vorbereiten oder Ihre Finanzen im Ruhestand ordnen? Im Gespräch betrachten wir Ihre Rente, weitere Einnahmen und laufende Ausgaben. Zusätzliche Vorsorge und Rücklagen beziehen wir ein, soweit vorhanden.
Mein Gespräch vorbereiten ↓Ihre Ausgangslage
Ob die gesetzliche Rente Ihre wichtigste Einnahme ist oder weitere Bausteine hinzukommen: Ausgangspunkt sind Ihr Alltag und die Beträge, die Ihnen dafür zur Verfügung stehen. Für den Einstieg betrachten wir drei Seiten Ihrer Planung:
Welche laufenden Ausgaben gehören zu meinem Alltag? Welche größeren Vorhaben möchte ich gesondert einplanen? Und wo möchte ich flexibel bleiben?
Welche gesetzlichen, berufsständischen, betrieblichen oder privaten Leistungen sind bereits bekannt? Ab wann stehen sie zur Verfügung und sind die Angaben brutto oder netto?
Gibt es bereits eine Betriebsrente, private Vorsorge, andere Einnahmen oder Rücklagen? Welche möglichen Lücken und offenen Fragen möchte ich klären? Auch ohne zusätzliche Bausteine lohnt sich zunächst ein Überblick.
Auch wenn Sie später anfangen
Vielleicht haben Beruf, Familie oder Selbstständigkeit bisher Vorrang gehabt. Ein hilfreicher nächster Schritt ist ein ehrlicher Überblick: Was steht bereits zur Verfügung, wann wird es gebraucht und welcher Spielraum bleibt bis dahin? Dafür brauchen Sie weder ein großes Vermögen noch einen vollständig sortierten Ordner.
Notieren Sie gesetzliche, betriebliche, private oder ärztliche Renten. Halten Sie zu jedem Betrag Beginn, Brutto-/Netto-Basis und die Annahmen der Hochrechnung fest. Bereits erworbene und hochgerechnete Rente werden nicht addiert.
Meine Renteninformation lesen →Welche laufenden Ausgaben bleiben? Wann endet vielleicht ein Kredit, und welche größeren Vorhaben kommen hinzu? Eine persönliche Ausgabenliste ist hilfreicher als eine pauschale Prozentzahl vom heutigen Einkommen.
Meine Rente und mein Budget gegenüberstellen →Welche Rücklagen müssen erreichbar bleiben? Welche Sparrate passt dauerhaft zu Ihrem Alltag? Bevor neue Verträge entstehen, betrachten wir auch vorhandene Kosten, Bindungen und offene Fragen.
Kosten und Risiken bewusst prüfen →Das Ziel des ersten Gesprächs: eine geordnete Ausgangslage und gemeinsam festgelegte nächste Prüfschritte. Ob zusätzliche Vorsorge und welche Form davon zu Ihnen passen, wird anschließend anhand Ihrer persönlichen Situation geprüft.
In Ihrem Tempo vorbereiten
Ablauf und Ergebnis
Zuerst sprechen wir über Ihren gewünschten Alltag. Anschließend ordnen wir Ihre gesetzliche Rente, weitere Einnahmen und deren Startzeitpunkte sowie Ihre laufenden Ausgaben. Vorhandene Vorsorge und Rücklagen kommen hinzu. Wir halten fest, welche Angaben für Ihre persönliche Ruhestandsplanung noch fehlen.
Eine konkrete Ruhestandsplanung berücksichtigt Ihre persönlichen Angaben und Annahmen sowie Risiken, Kosten und Abgaben. Wenn vorhandenes Vermögen für laufende Ausgaben genutzt werden soll, besprechen wir auch die dafür nötige Entnahmeplanung. Steuerliche und rechtliche Fragen klären die dafür zuständigen Fachleute.
Das Ziel des ersten Gesprächs ist Orientierung. Es nimmt keine konkrete Produktentscheidung vorweg.
Die bestehenden Fachbereiche erklären Ihr Versorgungssystem und bieten praktische Orientierung. Nutzen Sie sie ergänzend zum persönlichen Gespräch.
Kurz beantwortet
Nein. Der Beratungsweg passt auch, wenn Sie Ihren Ruhestand erst vorbereiten oder schrittweise weniger arbeiten möchten. Wir beginnen bei Ihrem gewünschten Zeitpunkt und Ihren persönlichen Zielen.
Ja. Wir beginnen bei Ihrer gesetzlichen Rente, Ihren laufenden Ausgaben und Ihren Fragen. Zusätzliche Vorsorge oder größeres Vermögen sind keine Voraussetzung für das Gespräch. Falls weitere Einnahmen oder Rücklagen vorhanden sind, beziehen wir sie ein.
Gemeint ist die Planung, wann und in welchem Umfang vorhandenes Vermögen für laufende Ausgaben oder größere Vorhaben genutzt werden soll. Ob eine konkrete Planung zu Ihrer Situation passt, hängt von Ihren individuellen Angaben und den zugrunde gelegten Annahmen ab.
Bringen Sie die Beträge so mit, wie sie in Ihren Unterlagen stehen, und kennzeichnen Sie sie. Bekannte Abzüge können Sie ergänzen. Ein Bruttorentenbetrag wird dabei nicht ungeprüft mit einem verfügbaren Nettobudget gleichgesetzt.
Ja. Für den ersten Kontakt reichen Ihre Fragen. Fehlen Unterlagen oder Beträge, halten wir das für die weitere Planung fest. Sie müssen dafür keine vertraulichen Finanzdaten über das Kontaktformular senden.
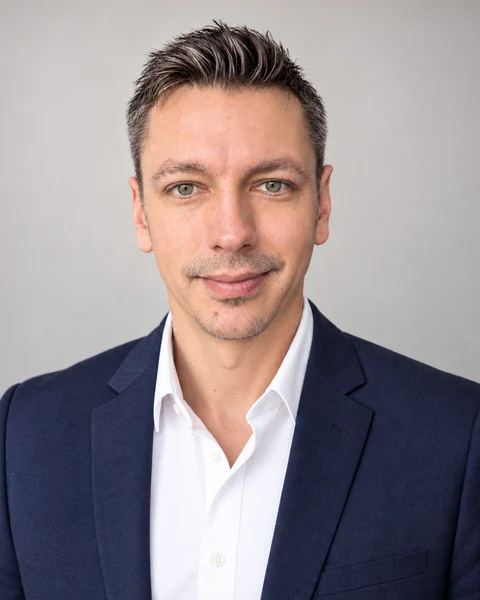
Ihr persönlicher Ansprechpartner
Ich bin selbstständiger Vermögensberater der Deutschen Vermögensberatung und begleite seit 2014 Privat- und Firmenkunden. Im Mittelpunkt stehen Ihre persönliche Situation, Ihre Ziele und die Zusammenhänge zwischen Absicherung, Vorsorge und Vermögensaufbau.
Vermögensberatung Daniel Wünsch · Ottostr. 16 · 54294 TrierBeratungshintergrund und VergütungIm Versicherungsbereich bin ich als gebundener Vermittler auf Provisionsbasis tätig. Angaben zu Vermittlerstatus, Vergütung und Produktpartnern stehen im Impressum. Mein offizielles DVAG-Profil stellt meine Tätigkeit vor.
Ihr nächster Schritt
Bringen Sie Ihre Vorstellungen und offenen Fragen mit. Gemeinsam besprechen wir, welche Informationen bereits vorliegen und was Sie für die nächste Entscheidung noch brauchen.
Persönliches Gespräch planen →Die Startseite führt Sie zum bestehenden Terminangebot. Wenn Sie zunächst Ihr Anliegen beschreiben möchten, nutzen Sie das Kontaktformular.