Was muss weiterlaufen?
Notieren Sie laufende Ausgaben und Verpflichtungen. Auch die Vorsorge für später kann weiter Geld benötigen. Trennen Sie sichere Einnahmen von noch ungeklärten Ansprüchen.
Einkommensschutz · Berufsunfähigkeit · Trier & online
Wohnen, Familie, Kredite und Vorsorge laufen weiter, wenn Sie Ihren Beruf nicht mehr ausüben können. Welche Einnahmen wären dann verlässlich vorhanden? Hier ordnen Sie die wichtigsten Begriffe und bereiten einen strukturierten Blick auf Ihren Einkommensschutz vor.
Eine Berufsbezeichnung oder ein günstiger Beitrag sagt noch wenig über den Schutz aus. Entscheidend sind Ihr Bedarf, die tatsächlich zugesagten Leistungen und deren Voraussetzungen. Im ersten Schritt brauchen Sie dafür keine Gesundheitsangaben einzugeben.
Ein klarer Ausgangspunkt
Notieren Sie laufende Ausgaben und Verpflichtungen. Auch die Vorsorge für später kann weiter Geld benötigen. Trennen Sie sichere Einnahmen von noch ungeklärten Ansprüchen.
Gesetzliche Erwerbsminderung, Luxemburger Invalidität, Leistungen eines Versorgungswerks und private BU sind unterschiedliche Systeme. Voraussetzungen und Leistungshöhe müssen einzeln betrachtet werden.
Prüfen Sie bei vorhandenen Verträgen unter anderem die versicherte Monatsrente, das Endalter und vereinbarte Anpassungen. Ein Vertrag kann sich verändern oder hinter Ihrem heutigen Bedarf zurückbleiben.
Bei einer privaten Berufsunfähigkeitsversicherung richten sich die Leistungsvoraussetzungen nach dem Vertrag und dem versicherten Beruf. Die gesetzliche Erwerbsminderungsrente betrachtet dagegen das verbliebene Leistungsvermögen auf dem allgemeinen Arbeitsmarkt und weitere versicherungsrechtliche Voraussetzungen. Aus einer Einschränkung im bisherigen Beruf folgt deshalb nicht automatisch ein gesetzlicher Anspruch. Voraussetzungen bei der Deutschen Rentenversicherung.
Bei einem Antrag sind die Gesundheitsfragen sorgfältig und vollständig zu beantworten. Unterlagen sollten dafür gezielt vorbereitet werden. Dieser öffentliche Check fragt keine Diagnosen, Behandlungen oder sonstigen Gesundheitsdaten ab. Hintergründe der Verbraucherzentrale.
Drei Antworten · Ihre nächsten Prüfpunkte
Der Check formuliert Fragen passend zu Ihrer Auswahl. Er bewertet weder Ihre finanzielle Situation noch Ihre Versicherbarkeit.
Keine Namen, keine E-Mail-Adresse, keine Gesundheitsdaten. Ihre Auswahl wird nicht an Daniel Wünsch oder die Terminbuchung gesendet.
Gut vorbereitet, ohne Papierstapel
Wenn etwas fehlt, beginnen wir mit Ihren Fragen. Vertrauliche Unterlagen müssen Sie auf dieser Website nicht hochladen.
Im ersten Gespräch bringen wir Ihren Bedarf und die bekannten Leistungen zusammen. Wir halten offene Angaben fest und besprechen die nächsten Prüfschritte. Ob und zu welchen Bedingungen ein Versicherer Schutz anbietet, hängt vom konkreten Antrag und seiner Prüfung ab.
Nein. Sie beantworten allgemeine Fragen für Ihren eigenen Überblick. Es werden keine Gesundheitsdaten erhoben, keine Versicherungsleistung festgestellt und kein Antrag gestellt.
Das lässt sich ohne Ihre persönlichen Ansprüche, laufenden Ausgaben und weiteren Einkünfte nicht beurteilen. Wichtig ist, Voraussetzungen und Betrag getrennt zu prüfen.
Bringen Sie Ihre Fragen und nach Möglichkeit die Police mit. Wir betrachten, welche Punkte für Ihre aktuelle Lebenssituation geklärt werden sollten.
Hier gelten besondere Versorgungssysteme. Auf den Fachseiten dieser Homepage finden Sie Einstiege zur ärztlichen Versorgung und zur Luxemburger Invalidität. Eine private BU ist davon gesondert zu betrachten.
Passend weiterdenken
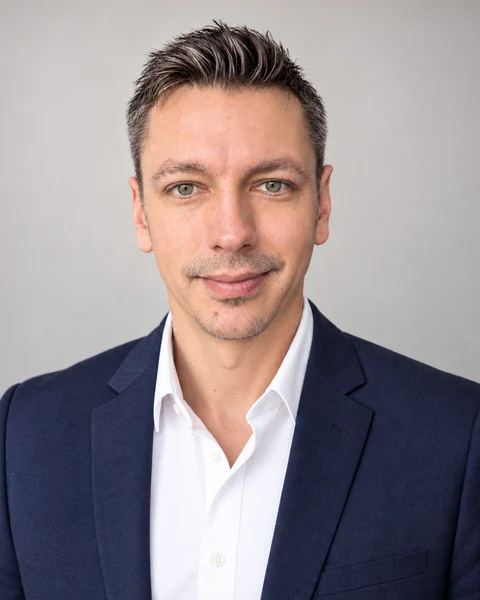
Ihr persönlicher Ansprechpartner
Seit 2014 begleite ich als selbstständiger Vermögensberater der Deutschen Vermögensberatung Privat- und Firmenkunden. Im Mittelpunkt stehen Ihre persönliche Situation, Ihre Ziele und die Zusammenhänge zwischen Absicherung, Vorsorge und Vermögensaufbau.
Ottostr. 16 · 54294 Trier · 0651 99856440Beratungshintergrund und VergütungIm Versicherungsbereich bin ich als gebundener Vermittler auf Provisionsbasis tätig. Vermittlerstatus, Vergütung und Produktpartner finden Sie im Impressum. Offizielles DVAG-Profil ↗
Ihr nächster Schritt
Bringen Sie Ihre Fragenliste mit. Wir ordnen Ihre Ausgangslage, klären offene Angaben und vereinbaren die nächsten Schritte.
Meinen Einkommensschutz besprechen ↗Kostenloses Finanzstrategie-Gespräch · Freie Termine und Buchungsdetails bei SimplyBook. Ihre Antworten werden dort nicht automatisch übernommen.
Vorher noch eine Frage? Kontakt aufnehmen.
Redaktion: Daniel Wünsch · Quellen geprüft am 15.10.2026. Diese Seite erklärt Zusammenhänge und bereitet ein Gespräch vor. Ihre persönliche Situation wird dadurch nicht abschließend geprüft.