Erst das Ziel
Wofür möchten Sie Vermögen aufbauen und wann soll das Geld verfügbar sein? Ein Wohnwunsch, der Ruhestand und eine flexible Rücklage brauchen unterschiedliche Betrachtungen.
Geldanlage · Fonds & ETFs · Trier & online
Was soll Ihr Geld später für Sie tun? Eine Rücklage geben, einen Wunsch finanzieren oder Ihren Ruhestand ergänzen? Bevor Sie Fonds, ETFs oder andere Anlagewege vergleichen, lohnt sich ein klarer Blick auf Ziel, Zeitraum und verfügbaren Spielraum.
Sie müssen noch kein Depot haben und keine bestimmte Summe mitbringen. Hier bereiten Sie die Fragen vor, die für Ihre eigene Geldanlage entscheidend sind. Der kurze Check stellt Ihre nächsten Prüfpunkte zusammen; er empfiehlt kein Finanzprodukt.
Ein klarer Ausgangspunkt
Wofür möchten Sie Vermögen aufbauen und wann soll das Geld verfügbar sein? Ein Wohnwunsch, der Ruhestand und eine flexible Rücklage brauchen unterschiedliche Betrachtungen.
Welche Einnahmen und Verpflichtungen sind verlässlich? Was bleibt nach laufenden Ausgaben und Rücklagen übrig? Eine Sparrate soll zu Ihrem tatsächlichen Alltag passen.
Welche Schwankungen können und möchten Sie tragen? Ein langfristiges Ziel allein bedeutet noch nicht, dass jedes Risiko für Sie passend ist.
Ein ETF ist ein börsengehandelter Investmentfonds. Viele ETFs bilden einen Index nach. Aktiv verwaltete Fonds folgen dagegen einer vom Management umgesetzten Strategie. Für Ihre Auswahl zählen der konkrete Anlageinhalt, die Streuung, sämtliche Kosten und Risiken – die Bezeichnung allein reicht nicht. Einordnung der Verbraucherzentrale.
Auch Fonds und ETFs können erheblich im Wert fallen. Spezialisierte Fonds können stärker auf einzelne Themen konzentriert sein. Eine positive Wertentwicklung lässt sich nicht zusagen; vergangene Ergebnisse sind keine verlässliche Prognose. Vorteile und Risiken nachlesen.
Eine bessere Grundlage für Ihre Entscheidung
Ein Produktname und eine einzelne Gebührenzahl erzählen noch nicht die ganze Geschichte. Entscheidend ist, was Sie insgesamt bezahlen, worin Ihr Geld tatsächlich angelegt wird und ob Sie einen zwischenzeitlichen Verlust finanziell verkraften können. Diese vier Fragen helfen Ihnen, ein Angebot verständlich einzuordnen.
Welche Kosten entstehen bei Kauf oder Sparplanausführung? Gibt es einen Ausgabeaufschlag oder andere Einstiegskosten? Lassen Sie sich den tatsächlichen Eurobetrag für Ihre geplante Anlage zeigen.
Welche laufenden Produkt-, Depot- und gegebenenfalls Betreuungskosten entstehen? Welche Kosten sind bereits in der Wertentwicklung berücksichtigt, und welche werden zusätzlich abgebucht?
Wie flexibel können Sie die Sparrate ändern oder Geld entnehmen? Welche Verkaufs- oder Vertragskosten wären zu berücksichtigen? Ein möglicher Verkauf kann gleichzeitig einen Kursverlust realisieren.
Welche Regionen, Unternehmen oder Anlageklassen sind enthalten? Wie breit ist die Streuung? Welche Verluste wären möglich, und welches Geld brauchen Sie womöglich früher als geplant?
Halten Sie die Antworten anhand der konkreten Produkt- und Kostenunterlagen fest. Ein niedriger Preis allein macht eine Anlage noch nicht passend; die Auswahl bleibt eine persönliche Entscheidung nach entsprechender Prüfung.
Allgemeine Entscheidungshilfe von Daniel Wünsch · Stand 15.10.2026. Hintergrund: Verbraucherzentrale: Kriterien für die ETF-Auswahl. Keine Empfehlung eines einzelnen Produkts oder einer bestimmten Anlageklasse.
Drei Antworten · Ihre nächsten Prüfpunkte
Der Check formuliert Fragen passend zu Ihrer Auswahl. Er bewertet weder Ihre finanzielle Situation noch Ihre Versicherbarkeit.
Keine Namen, keine E-Mail-Adresse, keine Gesundheitsdaten. Ihre Auswahl wird nicht an Daniel Wünsch oder die Terminbuchung gesendet.
Gut vorbereitet, ohne Papierstapel
Wenn etwas fehlt, beginnen wir mit Ihren Fragen. Vertrauliche Unterlagen müssen Sie auf dieser Website nicht hochladen.
Im ersten Gespräch ordnen wir Ihre Ziele, Ihren Anlagehorizont und die vorhandenen Bausteine. Wir klären, welche Informationen fehlen und was für eine vertiefende Betrachtung gebraucht wird. Eine konkrete Anlageentscheidung folgt erst nach der dafür erforderlichen persönlichen Prüfung.
Nein. Das Gespräch kann auch bei Ihrer ersten Sparrate oder einem noch offenen Ziel beginnen. Entscheidend ist, wie eine Planung zu Ihrem Alltag passt.
Nein. Der Check stellt Gesprächsfragen zusammen. Eine persönliche Empfehlung benötigt unter anderem eine Betrachtung Ihrer Ziele, Kenntnisse, Erfahrungen, finanziellen Verhältnisse und Risikotragfähigkeit.
Ja. Für den ersten Überblick reicht eine Liste der vorhandenen Bausteine und Ihrer Fragen. Senden Sie vertrauliche Depotunterlagen nicht über dieses Formular.
Wenn Ihr Ziel der Ruhestand ist, betrachten wir die Geldanlage im Zusammenhang mit Rentenansprüchen und vorhandener Vorsorge. Nutzen Sie vorab den passenden Rentenplaner.
Passend weiterdenken
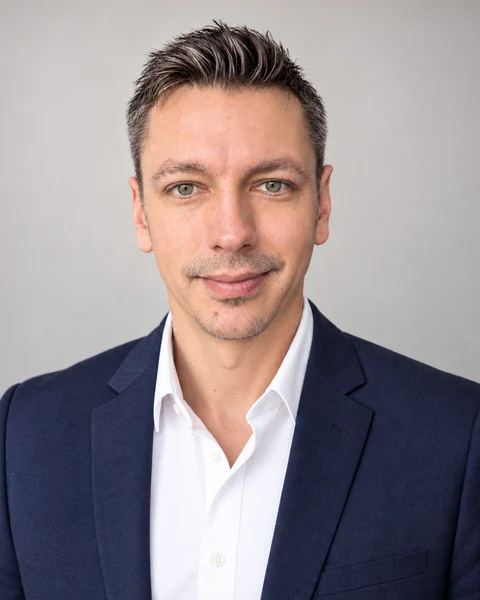
Ihr persönlicher Ansprechpartner
Seit 2014 begleite ich als selbstständiger Vermögensberater der Deutschen Vermögensberatung Privat- und Firmenkunden. Im Mittelpunkt stehen Ihre persönliche Situation, Ihre Ziele und die Zusammenhänge zwischen Absicherung, Vorsorge und Vermögensaufbau.
Ottostr. 16 · 54294 Trier · 0651 99856440Beratungshintergrund und VergütungIm Versicherungsbereich bin ich als gebundener Vermittler auf Provisionsbasis tätig. Vermittlerstatus, Vergütung und Produktpartner finden Sie im Impressum. Offizielles DVAG-Profil ↗
Ihr nächster Schritt
Bringen Sie Ihre Fragenliste mit. Wir ordnen Ihre Ausgangslage, klären offene Angaben und vereinbaren die nächsten Schritte.
Meinen Vermögensaufbau besprechen ↗Vermögensaufbau & Investmentstrategie · Freie Termine und Buchungsdetails bei SimplyBook. Ihre Antworten werden dort nicht automatisch übernommen.
Vorher noch eine Frage? Kontakt aufnehmen.
Redaktion: Daniel Wünsch · Quellen geprüft am 15.10.2026. Diese Seite erklärt Zusammenhänge und bereitet ein Gespräch vor. Ihre persönliche Situation wird dadurch nicht abschließend geprüft.